BISA repartió media utilidad y luego abrió sucursal en Panamá
El 30 de enero de 2026, la junta de accionistas de Banco BISA aprobó distribuir Bs 392,1 millones en dividendos, el 50,4% de una utilidad de 2025 que fue récord en la banca boliviana. Veintisiete días después, su controladora, Grupo Financiero BISA (GFB), pagó Bs 212,0 millones a sus accionistas. De esa suma, Bs 205,6 millones fueron para una sola empresa: ICE Ingenieros S.A., dueña del 97,01% del grupo.
Según el Registro Público de Panamá, ICE está controlada en 99,99% por Junet Internacional S.A., sociedad panameña cuyo director y beneficiario final registrado es Gian Enrique Castillero Guiraud. El dinero puede seguirse en registros bolivianos hasta ICE; lo que ocurre después no consta en ningún documento público de Bolivia. El 21 de septiembre, casi ocho meses después del dividendo, el banco abrió una sucursal en Panamá, mientras el país atraviesa una crisis económica.
El circuito del dividendo Las acciones están registradas en la Bolsa Boliviana de Valores, y eso permite reconstruir el reparto. De los Bs 392,1 millones, GFB recibió el 60,63% (Bs 237,8 millones) e ICE, directamente, el 24,14% (Bs 94,7 millones). Entre directo y vía GFB, ICE recibió unos Bs 300,3 millones.
Los minoritarios recibieron Bs 59,7 millones. El balance de la controladora es consistente con ese flujo. GFB tenía Bs 0,65 millones en caja en diciembre de 2025 y Bs 22,3 millones en marzo de 2026, y su deuda con el Banco Nacional de Bolivia, competidor de BISA, bajó de Bs 84,9 a Bs 68,9 millones.
El valor en dólares depende de datos que no son públicos. Bs 300,3 millones equivalen a USD 43 millones a Bs 6,96; a unos USD 34 millones al referencial de enero; y a USD 26 millones al oficial del 15 de octubre (Bs 11,68). Entre el mínimo y el máximo que recorrió el oficial desde que flota, la suma vale entre USD 24 y 31 millones.
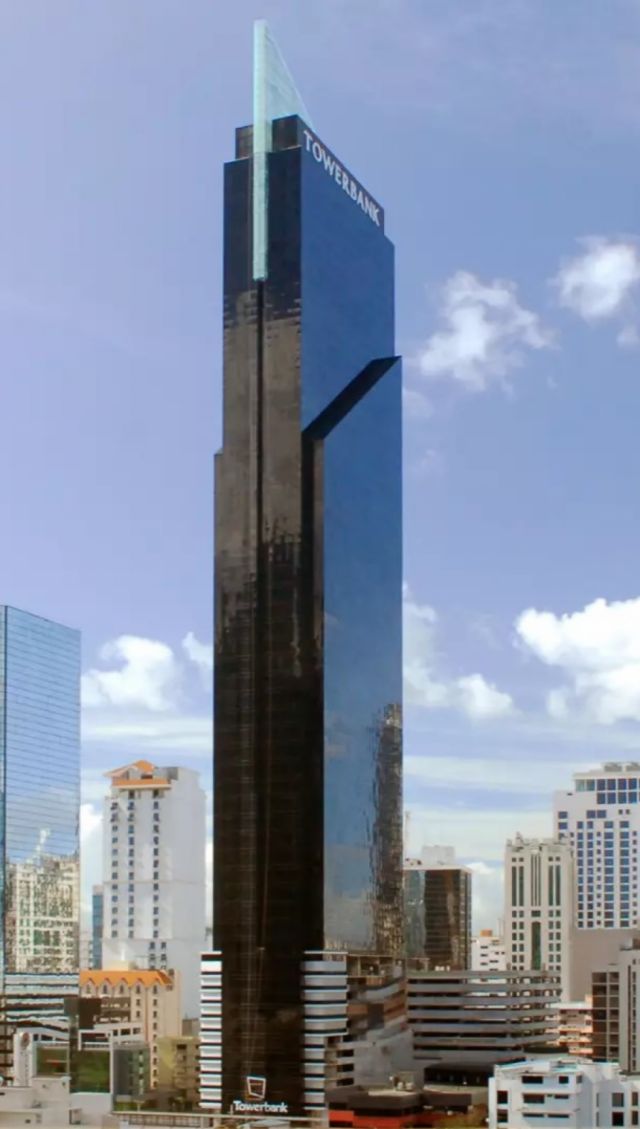
Tampoco consta cuándo ni a qué tipo de cambio se convirtió. Panamá: lo que consta La Superintendencia de Bancos de Panamá otorgó el 13 de julio una licencia bancaria internacional a Banco BISA (Sucursal Panamá). El 16 de septiembre emitió la no objeción para operar y el 21 la sucursal inició actividades en el Tower Financial Center.
La licencia permite operar con efecto en el exterior y custodiar fondos de no residentes; no permite captar depósitos del público panameño. Llegó dos semanas después de que el Banco Central abandonara el tipo de cambio fijo de Bs 6,96 y dieciséis días antes del acuerdo técnico con el FMI. El día de la licencia el oficial regía en Bs 10,40; cuando la sucursal abrió, en Bs 11,00.
Se desconoce cuánto capital tiene la sucursal, qué activos o depósitos opera y qué condiciones fijó la ASFI. Los datos admiten dos lecturas compatibles: una tesorería para operar dólares fuera de las restricciones locales o un canal para mantener liquidez fuera del país. El 22 de septiembre, Julio César León Prado, de 100 años, renunció a la presidencia de GFB, del banco y de las empresas del grupo; lo sucedió Marco Antonio Asbún Marto y León Prado quedó como Presidente Emérito.
Ese día fue designado Miguel Faustino Navarro Contreras como Vicepresidente Ejecutivo interino, ratificado “con carácter definitivo” el 14 de octubre. Navarro fue vicepresidente del Banco Bisa en Santa Cruz, desde donde logró conocer a fondo al empresariado agroindustrial cruceño, incluyendo menonitas, y al sector de servicios e industrias de Santa Cruz. Julio Antonio Vargas León, sobrino de León Prado, es apoderado de Junet en Bolivia y director de GFB.
Lo que ofrece la sucursal Un integrante del equipo consultó al banco como potencial cliente, y sus cifras se cotejaron con los tarifarios. La cuenta, solo en dólares, se abre desde Bolivia: una persona necesita cédula, boleta de pago, una referencia, un croquis y USD 500 de depósito inicial; una empresa, una cuenta previa en bolivianos y USD 5.000 en Panamá. Los precios empujan hacia Panamá.
Enviar efectivo en dólares cuesta 1,5% sobre USD 500, la mitad del 3% que se cobra por dólares para importaciones, salud o educación sin destino específico. En Bolivia, una caja de ahorro en dólares paga 0,001% y un plazo fijo de 271 a 360 días, 0,12%; en Panamá pagan 2,5% y 3,8%. Abrirla en Bolivia exige USD 10.000; en Panamá, USD 500.
Además, el tarifario boliviano marca como “transitoriamente no disponibles” los créditos comerciales en dólares, mientras la sucursal publica tasas activas de 7,8% a 11,4%. La consulta no vincula a la sucursal con los dividendos ni muestra que dinero de los accionistas pase por ella. Muestra un canal minorista, con requisitos mínimos, para que personas y empresas de Bolivia mantengan dólares fuera del país.
Eso inclina los datos hacia la segunda lectura, en forma de ahorro de clientes, sin descartar la primera. Los dólares: quién compra y quién fija el precio Desde que el Banco Central dejó de fijar el tipo de cambio, el oficial se calcula con lo que los propios bancos pagan por los dólares. Según la serie del BCB, entre el 26 de junio y el 16 de octubre los bancos compraron USD 2.838 millones.
BISA compró USD 961,6 millones, el 33,9%: USD 12,3 millones por jornada. El oficial de cada día es la mediana ponderada por monto de las compras del día hábil anterior, y en una mediana ponderada pesa más quien concentra el monto. BISA reunió más de la mitad en 10 de 78 jornadas y, entre el 3 y el 24 de agosto, fue contraparte del 49%, semanas en que el oficial bajó de Bs 12,13 a 11,50.
Un cálculo propio indica que sin sus operaciones el oficial habría sido entre 2 y 6 centavos más alto en promedio; el método tiene un error medio de 2,5 centavos. El perfil también difiere. BISA hizo 12.010 operaciones de USD 80.063 en promedio, propias de una mesa de dinero; el BCP, 32.486 de USD 7.028.
Unión compró apenas USD 61,3 millones (2,2%) y aun así tuvo la mayor ganancia cambiaria de los tres (Bs 315,8 millones): viene de revaluar lo que ya tenía. El 9 de septiembre el oficial llegó a Bs 12,64; el 17 estaba en Bs 9,83, 22% menos, y el 24 volvió a Bs 12,26. El 15, BISA compró USD 17,6 millones a Bs 9,84 mientras los demás pagaban en promedio Bs 10,42.
Los documentos no explican qué ocurrió. La serie tampoco dice adónde fueron los dólares ni vincula a BISA con Panamá o con los dividendos: los Bs 300,3 millones de ICE equivalen al 2,7% de lo que BISA compró. Por qué reparte BISA El reparto subió: 42% de la utilidad de 2023, 33% de la de 2024 y 50,4% de la de 2025, cuando la utilidad pasó de Bs 251,1 a Bs 778,1 millones.
La deuda de la controladora no lo explica: GFB necesita unos Bs 41 millones al año y recibió de sus filiales unos Bs 257 millones. El dividendo equivale al 99% del saldo de bonos subordinados de BISA (Bs 396,0 millones). A junio de 2025, el Fondo de Pensiones tenía USD 1.407,6 millones en instrumentos de BISA, cerca de un tercio del activo del banco al cambio de Bs 6,96.
Los 20 mayores depositantes concentran el 56,86% de las captaciones, y las calificadoras mantienen perspectiva negativa sobre la AAA. La utilidad de enero a septiembre de 2026 fue de Bs 425,3 millones, 55% de la de 2025: es el único de los tres bancos cuyo ritmo cae. Sin discusión El análisis de los documentos de la ASFI y la Bolsa no muestra una infracción.
Los dividendos se aprobaron en junta, el CAP de BISA (16,22%) es de los más altos y ninguna norma ata el reparto a la amortización de bonos subordinados. La especialista Edith Gálvez sostuvo que la Autoridad de Pensiones debería condicionar los dividendos al pago de esas obligaciones. “La deuda subordinada, denominada en bolivianos, se ha perdido, y las autoridades no hacen nada por proteger en ese valor.
¿En quién van a confiar los aportantes, si los están engañando?”, dijo. Por su parte, el gerente de la Gestora respondió en una entrevista a este medio que lo que sobra después de pagarles “es una decisión de sus propios dueños”. La discusión es si un banco financiado con ahorro previsional distribuye la mitad de su utilidad a una cadena de propiedad cuyo último eslabón no es público, y abre una sucursal en la misma plaza donde está ese eslabón.
Ese banco es, además, el mayor comprador de dólares del mercado. Faltan los estados de la sucursal, sus prestatarios y el diferencial de venta de dólares. Este texto es un extracto del reportaje completo que puede leerse AQUÍ .