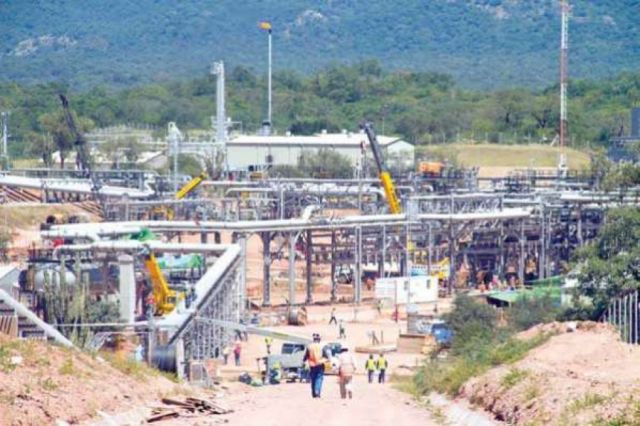
Reponer reservas de gas, el desafío estratégico pendiente para Bolivia
Bolivia llegó a presentarse como una potencia gasífera regional, abasteció durante años a Brasil y Argentina y construyó buena parte de sus ingresos públicos sobre la exportación de hidrocarburos. Ese ciclo alcanzó su punto más alto en 2016 y desde entonces la caída ha sido constante. El consenso sobre las reservas es frágil y se articula principalmente sobre intereses políticos: mientras algunos afirman que no queda prácticamente gas, otros sostienen que todavía hay “mucho gas”. El problema de fondo es que el país lleva más de una década produciendo volúmenes muy superiores a los que logra reponer mediante nuevos descubrimientos y el desarrollo de campos.
La dimensión del retroceso queda clara en las cifras de reservas. En 2013, la certificación de la canadiense GLJ estableció 10,45 trillones de pies cúbicos (TCF) de gas natural. En 2018, Sproule reportó 10,7 TCF, cifra que fue cuestionada técnicamente. Luego de varios años sin certificaciones externas, en 2023 se estimaban 4,5 TCF. En marzo de 2026, bajo la administración de Rodrigo Paz y con Yusseff Akly al frente de YPFB, la estatal informó que las reservas probadas se situaban en torno a 3,7 TCF, descontado el consumo hasta fines de 2025. La nueva certificación encargada a GLJ Ltd. debe actualizar estos datos. El ministro de Hidrocarburos, Marcelo Blanco, anunció el 30 de octubre que los resultados se darían a conocer durante la primera semana de noviembre o, a más tardar, en diez días. Blanco adelantó que las reservas actuales no son suficientes y que recuperar la capacidad productiva demandará varios años.
La producción de gas natural alcanzó su máximo en 2014, con 59,64 millones de metros cúbicos diarios. Desde entonces ha caído de manera sostenida: 45,36 millones en 2019, 35,97 millones en 2023 y 27,34 millones en 2025. Para 2026, YPFB proyecta un promedio de 26,66 millones de metros cúbicos diarios. Las proyecciones técnicas de la propia empresa bajo escenario de reservas probadas y declinación natural muestran un descenso continuo: 24,17 millones en 2027, 21,22 millones en 2028, 18,79 millones en 2029 y 16,62 millones en 2030. El mercado interno ya consume una parte creciente de la producción. En 2024 se comercializaron 3.889 millones de metros cúbicos dentro del país, equivalente a un promedio de 10,65 millones diarios, principalmente para hogares, industrias, transporte y termoeléctricas. A esto se suman los compromisos de exportación, que han disminuido fuertemente tanto hacia Argentina como hacia Brasil.
YPFB identifica 17 proyectos exploratorios con un potencial estimado de 11 TCF, que bajo criterios de riesgo geológico y de éxito se reducen a cerca de 3 TCF. A ello se agrega una cartera de oportunidades tempranas con otros 8 TCF potenciales, que ajustados por riesgo quedarían en torno a 2 TCF. El descubrimiento de Mayaya Centro-X1, en el norte de La Paz, generó expectativas tras anunciarse un potencial de alrededor de 1,7 TCF en 2024, aunque aún no se ha incorporado a las reservas probadas y los pozos adicionales se encuentran en etapas muy preliminares. Otra vía es la recuperación de campos maduros, como los trabajos que YPFB realiza en Bermejo y Toro, en Tarija, donde se logró aumentar la producción de petróleo de 95 a 140 barriles diarios mediante intervenciones de pulling. En exploración, la estatal impulsa el pozo piloto Montecristo-9 en Santa Cruz para evaluar técnicas de estimulación hidráulica en formaciones de baja permeabilidad.
La urgencia por recuperar producción ha reabierto el debate sobre la Reserva Nacional de Flora y Fauna de Tariquía, donde se ubica el proyecto Domo Oso, con un potencial estimado de 2,69 TCF. Paralelamente, el Gobierno de Rodrigo Paz prepara una nueva ley de hidrocarburos para reemplazar la vigente desde 2005. El 30 de octubre, el ministro Blanco informó que el proyecto sería enviado a la Asamblea Legislativa la próxima semana. Mientras tanto, el Decreto Supremo 5755, promulgado el 26 de octubre, autorizó de manera excepcional la importación de gas natural y gas natural licuado por parte de empresas públicas o privadas para consumo propio o generación eléctrica. La importación se presenta como una medida de respaldo temporal, no como solución estructural al declive de las reservas.